
在醫療工作現場,分享財稅觀念
學會提供的活動照片記錄了醫療院所內的財稅講座。參與者以醫師為主,透過投影片分享與現場交流,認識稅務及生活財務議題。
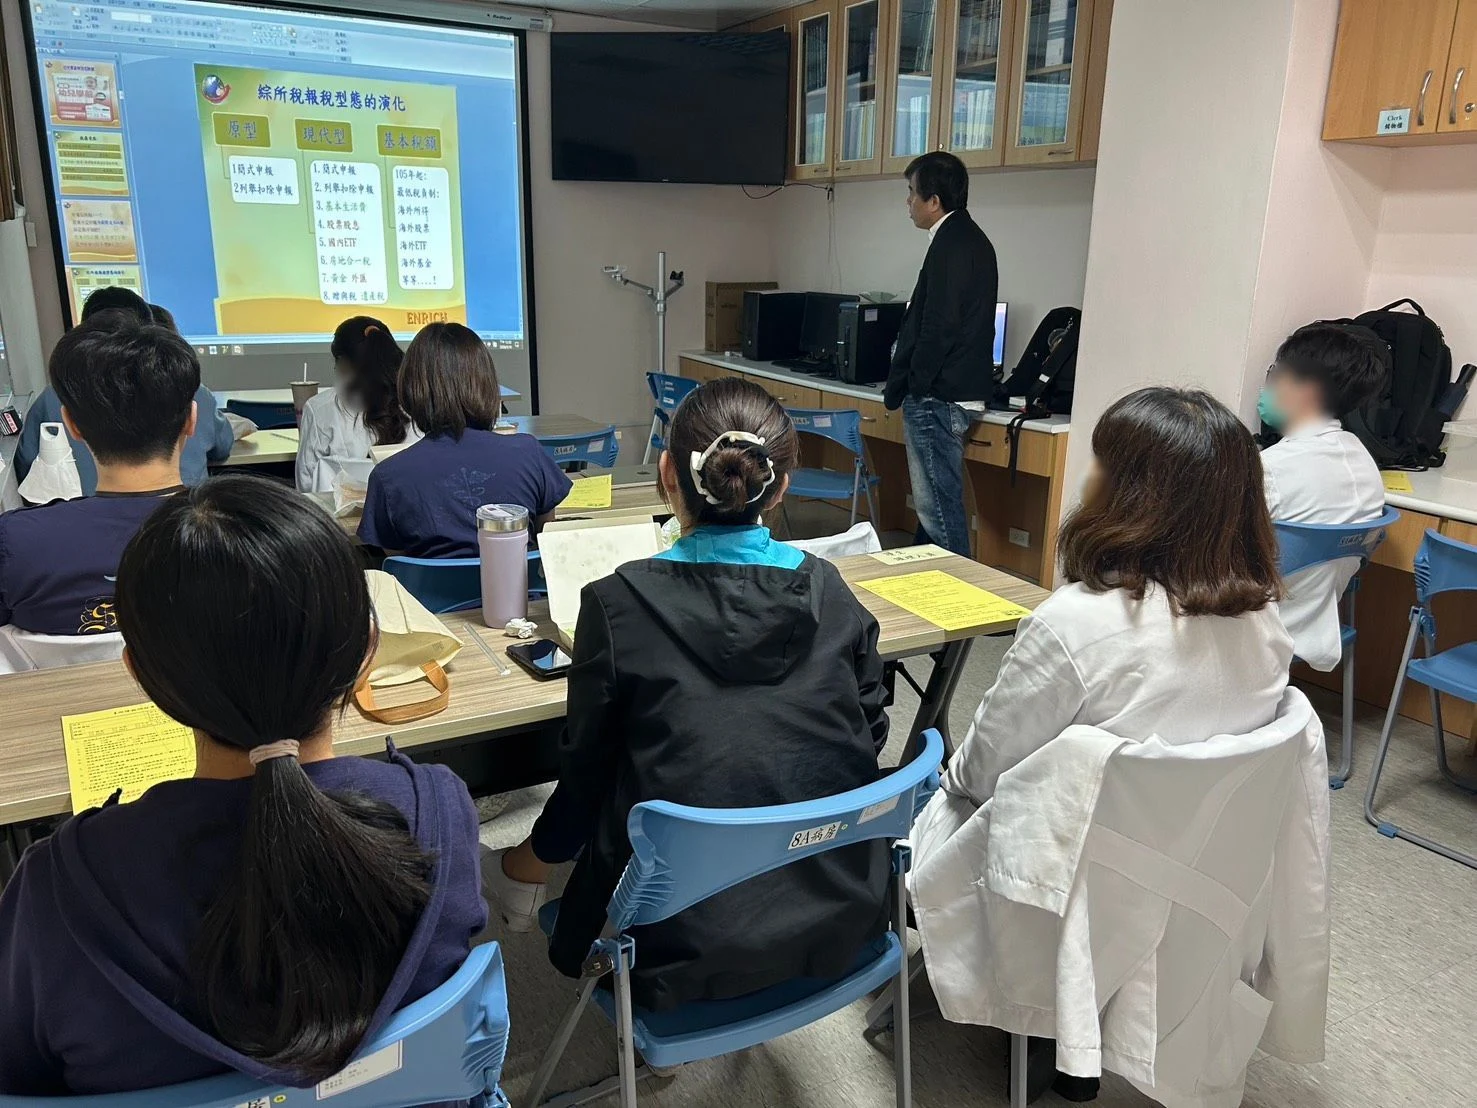
這場講座談了什麼
講師以投影片搭配試算案例,帶大家看收入增加後常遇到的稅務與保費問題。以下是課堂重點,並已對照現行規定整理。
一、綜所稅報稅型態的演變
課程介紹標準扣除與列舉扣除的選擇,並討論基本生活費、股票股利、國內 ETF、房地合一及海外所得涉及的基本稅額等申報議題。重點是收入來源變多後,要用整體的角度看申報。
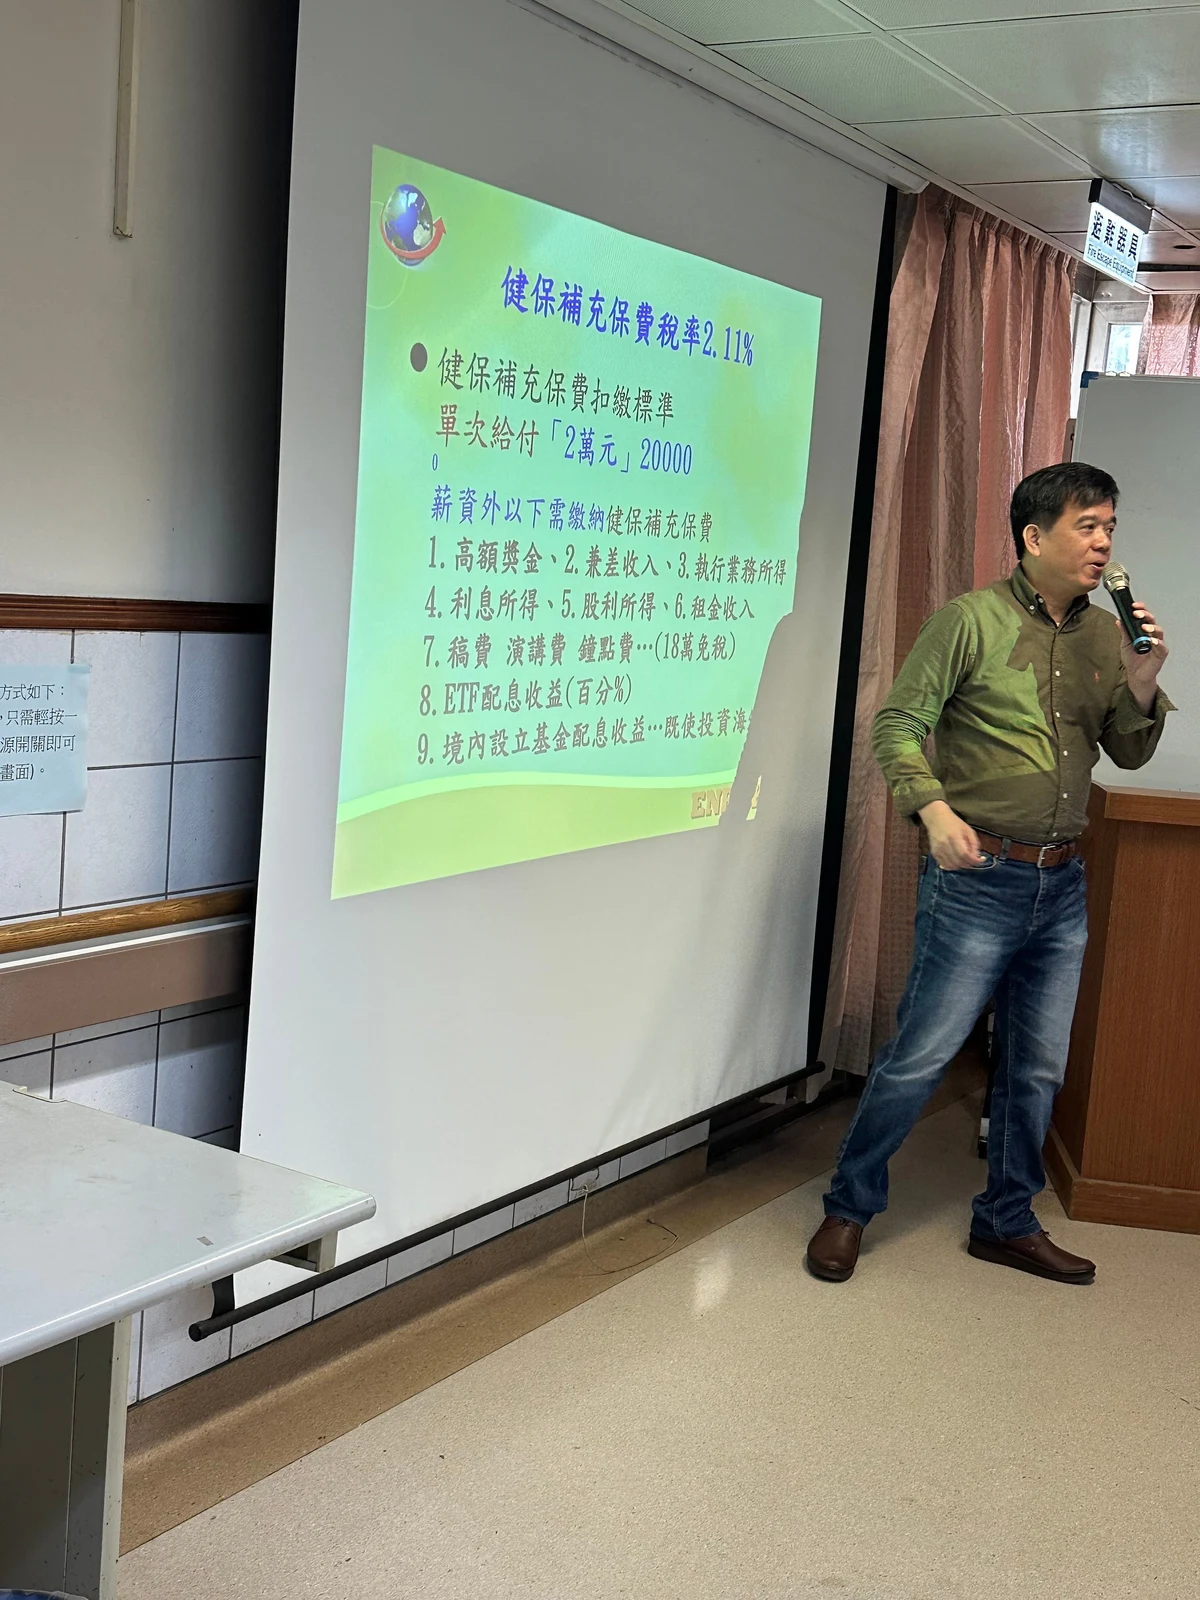
二、健保補充保費
補充保費的費率是 2.11%。講師提醒,薪資以外的收入也可能要計費,依健保署說明,主要包含高額獎金、兼職所得、執行業務收入、股利、利息及租金。其中執行業務收入、股利、利息及租金,單次給付達 2 萬元才列入計算。達門檻後原則上按全額計費,單次上限 1,000 萬元;以專門職業人員自行執業身分投保的醫師,已納入一般保費計算的執行業務收入不重複扣取。實際是否扣取,仍依所得類別與投保身分而定。
三、房貸利息扣除的案例
依所得稅法第 17 條,採列舉扣除時,符合所有權、設籍及自用等條件的住宅,向金融機構辦理購屋借款所支付的當年度利息,須先減除申報的儲蓄投資特別扣除額,剩餘金額每申報戶每年最多扣除 30 萬元,且限一屋。假設符合條件的購屋借款利息為 18 萬元,同一申報戶申報的儲蓄投資特別扣除額為 9 萬元,購屋利息可列舉扣除 9 萬元。若這 9 萬元全數有效降低適用 30% 邊際稅率的所得,估算一般綜所稅可減少 2.7 萬元;實際金額仍須比較標準與列舉扣除,並依全戶申報結果確認。調整資金配置前,也要一併評估風險與海外所得等規定。
四、賣房再買房的重購退稅
舊制與房地合一的算法不同。舊制與新制都要符合自用或自住的設籍與使用條件。依所得稅法第 17 條之 2,舊制新舊住宅移轉登記時間相距兩年內,且重購房屋價額高於出售房屋價額,才可依法退抵該筆房屋財產交易所得增加的綜所稅;價額比較不含土地,先購後售亦可適用。依第 14 條之 8,房地合一在符合條件下,出售與重購的移轉登記日須相距兩年內。重購價額低於出售價額時按比率退還已繳稅額;重購價額等於或高於出售價額時,最多全額退還該次出售已繳的房地合一稅。先售後購須於重購登記次日起五年內申請,先購後售於出售申報時扣抵。重購後五年內改作其他用途或再行移轉,會被追繳。
本文依講座內容整理,法規核對日期為 2026 年 11 月 3 日。內容為一般教育資訊,不構成個別稅務或投資建議。
洽談適合團體的講座
如希望為院所、企業或團體安排財稅教育,可先提供參與對象、關心主題與可用時間,再討論合適形式。
本頁為過往活動紀錄,不代表目前開放報名的場次;活動日期、講師及費用需另行確認。